مخططات EWMA: تاريخ قياس مرجح
يجمع المتوسط المتحرك المرجح أسياً، EWMA، أحدث مشاهدة مع قيمة EWMA السابقة.
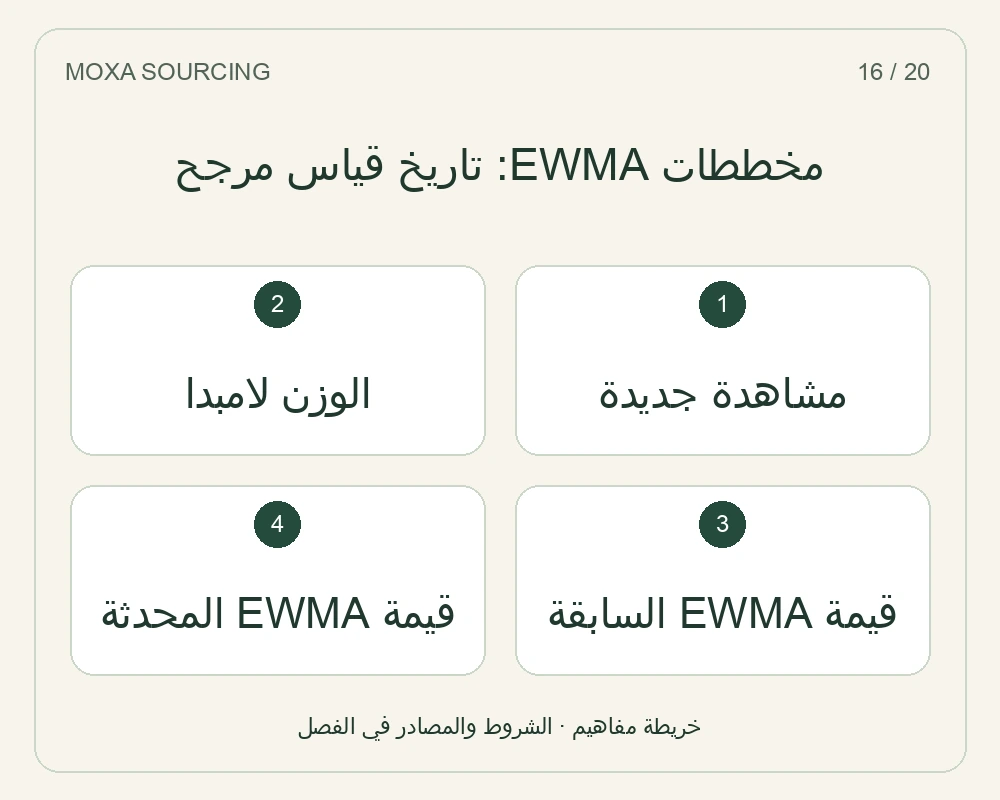
| الدليل أو المصطلح | معناه في هذا الفصل |
|---|---|
| لامبدا | الوزن المسند إلى أحدث مشاهدة. |
| قيمة EWMA السابقة | الحالة المرجحة المتراكمة من المشاهدات السابقة. |
| قيمة EWMA المحدثة | الإحصاء المقارن بحدوده المناسبة، لا القراءة الخام. |
ما الذي توضحه الأدلة?
بماذا يحتفظ الإحصاء المرجح أسياً?
يجمع المتوسط المتحرك المرجح أسياً، EWMA، أحدث مشاهدة مع قيمة EWMA السابقة. وفي ترميز المصدر، z_t = λY_t + (1 − λ)z_(t−1)، حيث 0 < λ ≤ 1. وتحمل القيمة السابقة بالفعل المشاهدات الأقدم، لذلك يحتفظ التحديث بالتاريخ دون نافذة ثابتة العرض تُسقط أقدم نقطة فجأة.
مثلاً، يعطي توسيع تحديثين z_2 = λY_2 + λ(1 − λ)Y_1 + (1 − λ)²z_0. وتتناقص مساهمات المشاهدات الأقدم بمتوالية هندسية. ويشرح التعبير آلية الذاكرة؛ وليس متوسطاً حسابياً لآخر قيمتين. ويجب أن يحدد التقرير الذي يعرض خطاً مملساً فقط معامل التحديث وقيمة البداية حتى يمكن إعادة حساب الإحصاء.
كيف تغير لامبدا التوازن بين البيانات الحديثة والأقدم?
تعطي λ الأكبر مساهمة مباشرة أكبر لأحدث مشاهدة وتترك وزناً أقل لقيمة EWMA السابقة. وتعطي λ الأصغر التاريخ السابق تأثيراً أكبر. وعند λ = 1، تختزل علاقة التكرار إلى z_t = Y_t، فلا تسهم المشاهدات الأقدم في الإحصاء المرسوم. وتساعد هذه الحالة الطرفية في التحقق من عدم عكس المعامل عند التطبيق.
وتذكر NIST أن قيماً حول 0.2 إلى 0.3 شائعة الاستخدام، مع التصريح بأن الاختيار اعتباطي إلى حد ما والإحالة إلى جداول التصميم. وليست القيم إعدادات افتراضية إلزامية لجميع العمليات. فاختيار المعامل يغير استجابة المراقبة، واختياره لمجرد جعل سجل مشوش يبدو أكثر سلاسة لا يثبت أداء الإنذار الكاذب أو الكشف المطلوب لتطبيق معين.
لماذا تهم قيمة البداية للمتوسط المرجح أسياً?
يبدأ المصدر z_0 عند متوسط تاريخي أو قيمة مستهدفة. ومع λ = 0.3 وقيمة بداية 50 ومشاهدة أولى 52، تكون قيمة EWMA الأولى 0.3×52 + 0.7×50 = 50.6. وإذا كانت المشاهدة التالية 47، تصبح الثانية 0.3×47 + 0.7×50.6 = 49.52. ويستخدم الحسابان قيمة EWMA السابقة، لا المشاهدة الخام السابقة.
وتظل قيمة البداية مساهمة عبر القوى المتتالية لـ1 − λ. وتغير إعادة ضبطها المسار المبكر حتى مع تطابق المشاهدات الخام اللاحقة. وعند استكمال سلسلة، احفظ ما إذا كان الحساب يحتفظ بحالته السابقة أو يبدأ تتابع مراقبة جديداً. فإعادة البدء تغير في تاريخ الحساب، ولا ينبغي فهمها على أنها تحسن مرصود في العملية.
أي انحراف معياري يُستخدم في حدود EWMA?
للأزمنة غير الصغيرة، يقرب المصدر تباين إحصاء EWMA بـλs²/(2 − λ)، حيث s هو الانحراف المعياري التاريخي لمشاهدات الإدخال. ويكون الانحراف المعياري المقابل لـEWMA هو s√[λ/(2 − λ)]. ويخلط ضرب s في λ/(2 − λ) بدلاً من جذره التربيعي بين نسبة التباين ونسبة الانحراف المعياري.
والتقريب مقيد صراحة بشرط الزمن. ولا ينبغي عرضه بوصفه صيغة دقيقة لتباين البداية المحدودة لكل نقطة مبكرة. ويجب أيضاً توضيح إحصاء الإدخال؛ فسلسلة متوسطات المجموعات وسلسلة القراءات الفردية لهما تباين إدخال مختلف. ويجب أن يطابق المقياس المستخدم لـs تسلسل Y_t الذي يدخل علاقة التكرار فعلاً.
كيف تحسب حدود الضبط التقريبية لـEWMA?
يجعل المصدر وسط المخطط z_0، ويعطي الحدود z_0 ± k s_EWMA. ويناقش k = 3 أو اختياراً من جداول التصميم المشار إليها. وتفترض الطريقة المعروضة استقلال بيانات الإدخال، كما تفترض الجداول المشار إليها مجتمعاً طبيعياً. وهذه الشروط جزء من التفسير، وليست تسميات اختيارية تضاف بعد اعتبار المخطط متحققاً منه.
في المثال الحسابي للمصدر، z_0 = 50 وs = 2.0539 وλ = 0.3 وk = 3. ويعطي الحساب المستقل s_EWMA نحو 0.86281 وحدوداً تقارب 47.41157 و52.58843. وتتعلق الحدود بإحصاء EWMA في المثال؛ وليست تفاوتات للقراءات الفردية، ولا تنشئ حدوداً لأي رمز منتج مرتبط بالموكسا.
لماذا قد تعطي مشاهدة خام وقيمة EWMA لها إشارتين مختلفتين?
المشاهدة Y_t والقيمة المحدثة z_t كميتان مختلفتان. وقد يكون لقراءة خام كبيرة أثر فوري مخفف على z_t عندما تكون λ صغيرة، بينما قد تحرك القراءات المتكررة في اتجاه واحد z_t تدريجياً. ويساعد رسم السلسلة الخام إلى جانب EWMA القارئ في رؤية القياس والإحصاء المتراكم دون مساواة قواعد حدودهما.
يسرد المصدر عشرين مشاهدة خاماً وقيمة أولية تليها عشرون قيمة EWMA محسوبة. وتعطي إعادة حساب علاقة التكرار قيمة نهائية تقارب 51.98824، بما يتسق مع القيمة المعروضة 51.99. وليست قيمة البداية الإضافية مشاهدة خاماً حادية وعشرين. ويمنع فصل العددين إزاحة مؤشر الزمن المرسوم أو ربط قيمة مملسة بقياس غير صحيح.
ما الذي يجب فحصه قبل مقارنة EWMA بمخطط مراقبة آخر?
تجعل NIST مرحلة المراقبة مشروطة بقياسات تاريخية ممثلة جُمعت عندما كانت العملية مضبوطة؛ وإلا لزم البحث التمهيدي. ولا ينشئ EWMA خط الأساس هذا بمجرد تمليس البيانات. فقد يكون الحساب صحيحاً عددياً مع بقاء المتوسط المرجعي أو التشتت التاريخي غير مناسب للعملية المراقبة.
وتتعلق مقارنة المصدر بشيوهارت بقاعدة أساسية لحد أحدث نقطة. أما إجراء شيوهارت المزود بقواعد تتابع فيستخدم أيضاً أنماطاً تاريخية مرتبة، لذا سيكون وصف كل إجراء شيوهارت بأنه بلا ذاكرة تعميماً زائداً. فقارن الإجراءات المحددة وإحصاء الإدخال والأساس التاريخي وقواعد الإشارة. ولا يثبت اختلاف معامل التمليس وحده تفوق الكشف أو انخفاض الإنذارات الكاذبة لسجل فعلي لمورد.
FAQ — أسئلة شائعة
بماذا يحتفظ الإحصاء المرجح أسياً?
يجمع المتوسط المتحرك المرجح أسياً، EWMA، أحدث مشاهدة مع قيمة EWMA السابقة. وفي ترميز المصدر، z_t = λY_t + (1 − λ)z_(t−1)، حيث 0 < λ ≤ 1. وتحمل القيمة السابقة بالفعل المشاهدات الأقدم، لذلك يحتفظ التحديث بالتاريخ دون نافذة ثابتة العرض تُسقط أقدم نقطة فجأة.
ما الذي يجب فحصه قبل مقارنة EWMA بمخطط مراقبة آخر?
تجعل NIST مرحلة المراقبة مشروطة بقياسات تاريخية ممثلة جُمعت عندما كانت العملية مضبوطة؛ وإلا لزم البحث التمهيدي. ولا ينشئ EWMA خط الأساس هذا بمجرد تمليس البيانات. فقد يكون الحساب صحيحاً عددياً مع بقاء المتوسط المرجعي أو التشتت التاريخي غير مناسب للعملية المراقبة.
المصادر والنطاق
المصدر: دليل NIST/SEMATECH، القسم 6.3.2.4، علاقة تكرار EWMA والترجيح والتباين التقريبي طويل المدى. حُفظت شروط الاستقلال وخط الأساس التاريخي وجداول النموذج الطبيعي. والأرقام المذكورة أمثلة المصدر وليست قياسات مورد. NIST PMC324